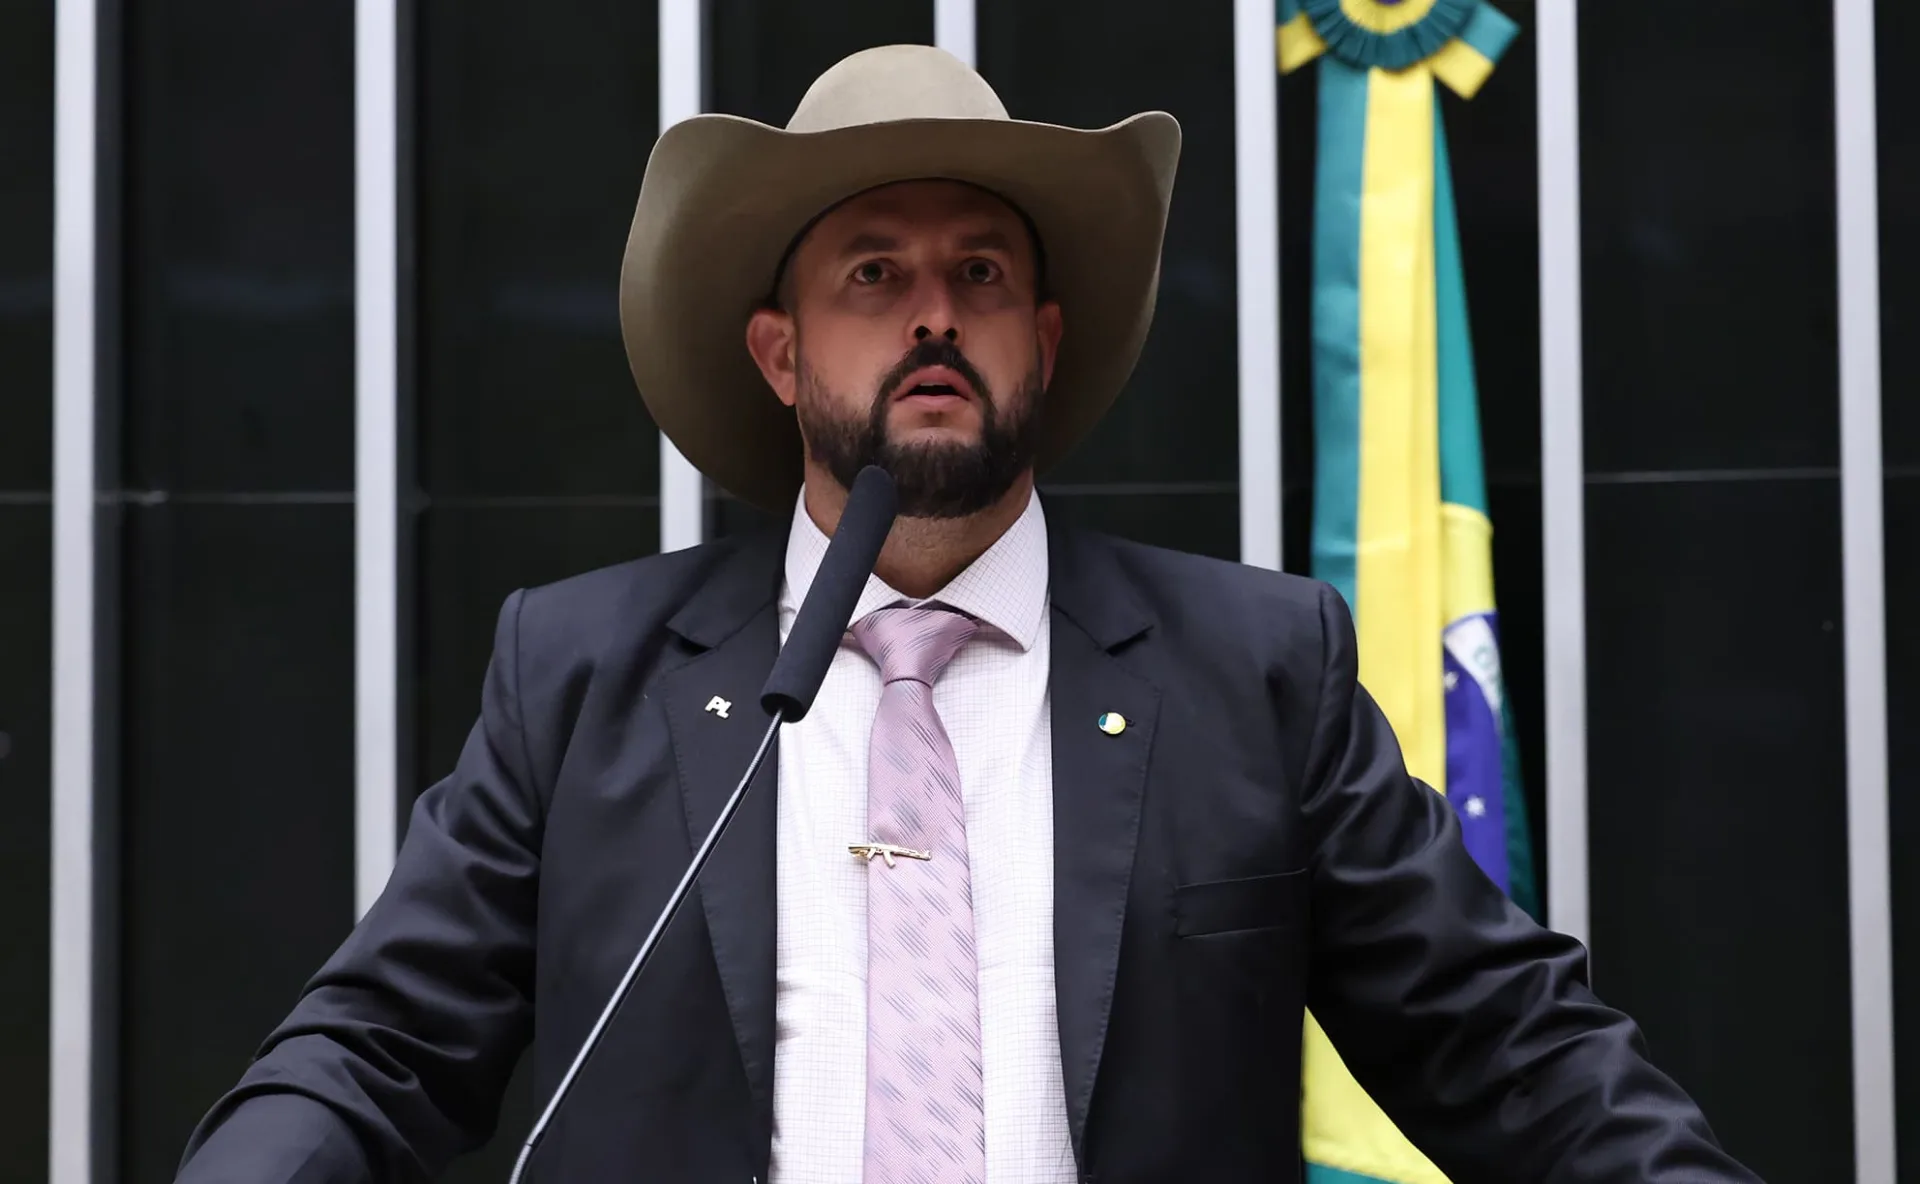
A defesa do Zelle feita por Eduardo Bolsonaro reacendeu uma discussão que ultrapassa o universo dos meios de pagamento e alcança a política, a economia e até as relações diplomáticas entre Brasil e Estados Unidos. Em manifestações recentes, o deputado licenciado citou o sistema norte-americano ao comentar o Pix, afirmando que os Estados Unidos possuem mecanismos semelhantes ao modelo brasileiro e sugerindo que o tema poderia integrar negociações entre os dois países.
A declaração ganhou repercussão em meio à troca de críticas envolvendo o governo do presidente Luiz Inácio Lula da Silva, integrantes da família Bolsonaro e setores norte-americanos que passaram a questionar o avanço do Pix. O debate também trouxe à tona uma dúvida comum entre os brasileiros: afinal, Pix e Zelle são realmente equivalentes?
A resposta de especialistas e profissionais do setor financeiro é que não. Embora ambos permitam transferências eletrônicas, os sistemas possuem estruturas, objetivos e formas de funcionamento bastante diferentes.
O que Eduardo Bolsonaro disse sobre o Zelle
Ao comentar a discussão envolvendo o Pix e as relações entre Brasil e Estados Unidos, Eduardo Bolsonaro afirmou que os norte-americanos também possuem ferramentas semelhantes ao sistema brasileiro de pagamentos instantâneos.
O parlamentar citou o Zelle como exemplo e defendeu que temas ligados a meios de pagamento poderiam fazer parte de uma mesa de negociação econômica entre os dois países.
A fala repercutiu rapidamente porque ocorre em um momento de forte polarização política e de debate sobre o papel do Pix na economia brasileira.
Nos últimos dias, o presidente Lula e integrantes do governo passaram a defender publicamente o sistema criado pelo Banco Central, classificando-o como uma ferramenta estratégica para a soberania financeira nacional.
Pix e Zelle são a mesma coisa?
Apesar da comparação feita por Eduardo Bolsonaro, especialistas afirmam que Pix e Zelle possuem diferenças importantes.
O Pix foi criado pelo Banco Central do Brasil e funciona como uma infraestrutura pública de pagamentos instantâneos. Qualquer instituição financeira autorizada pode se conectar ao sistema para oferecer transferências e pagamentos em tempo real aos clientes.
O alcance do Pix vai muito além da transferência entre pessoas. Hoje, ele é utilizado para compras em lojas físicas e virtuais, pagamento de contas, impostos, serviços públicos, cobranças empresariais e diversas outras operações financeiras.
Já o Zelle é uma plataforma privada criada por um consórcio de grandes bancos norte-americanos. Seu foco principal é a transferência de dinheiro entre clientes de instituições participantes.
Embora seja bastante popular nos Estados Unidos, o sistema não possui a mesma abrangência observada no Brasil.
Por que muitos brasileiros consideram o Pix mais completo?
A principal diferença apontada por especialistas está justamente na universalidade.
No Brasil, o Pix pode ser utilizado praticamente em qualquer situação do cotidiano. É comum encontrar desde grandes redes varejistas até pequenos comerciantes, motoristas de aplicativo, vendedores ambulantes e prestadores de serviço aceitando pagamentos instantâneos.
Nos Estados Unidos, a realidade é diferente.
Mesmo com a popularidade do Zelle, os cartões de crédito e débito continuam dominando boa parte das transações comerciais. Em alguns segmentos, o cheque ainda é utilizado regularmente.
Pessoas que moraram nos Estados Unidos frequentemente relatam que o Zelle não possui a mesma presença cotidiana observada com o Pix.
Há situações em que condomínios, pequenas empresas e prestadores de serviço não aceitam pagamentos pelo sistema, exigindo outras formas de transferência ou pagamento.
E o FedNow? Sistema americano se aproxima mais do Pix
Outro ponto frequentemente citado por especialistas é o FedNow.
Criado pelo Federal Reserve, o banco central dos Estados Unidos, o FedNow é considerado por muitos analistas o sistema que mais se aproxima do conceito do Pix.
Lançado oficialmente em 2023, o FedNow permite pagamentos instantâneos entre instituições financeiras 24 horas por dia, sete dias por semana.
A lógica é semelhante à utilizada pelo Pix, que também opera de forma contínua e em tempo real.
A diferença é que o sistema brasileiro alcançou rapidamente um nível de adoção muito superior ao observado até agora nos Estados Unidos.
Dados do Banco Central mostram que o Pix se tornou uma das maiores plataformas de pagamentos instantâneos do mundo poucos anos após seu lançamento, transformando a forma como milhões de brasileiros realizam transações financeiras.
Pix virou tema político entre Lula e Bolsonaro
A discussão sobre o Pix deixou de ser apenas econômica.
Nos últimos dias, o sistema passou a ocupar espaço relevante no debate político nacional.
O presidente Lula afirmou que o Brasil não aceitará interferências externas sobre mecanismos considerados estratégicos para a economia nacional. Integrantes do governo também passaram a destacar o Pix como um exemplo de inovação desenvolvida pelo Estado brasileiro.
Do outro lado, aliados do ex-presidente Jair Bolsonaro defendem que a discussão sobre sistemas financeiros e meios de pagamento pode integrar negociações comerciais mais amplas entre Brasil e Estados Unidos.
A fala de Eduardo Bolsonaro sobre o Zelle acabou ampliando ainda mais esse debate.
Por que os Estados Unidos passaram a discutir o Pix?
O sucesso do Pix chamou atenção internacional.
Criado pelo Banco Central e lançado em 2020, o sistema rapidamente se consolidou como um dos principais meios de pagamento do país. Hoje, movimenta bilhões de transações todos os meses e é utilizado por milhões de brasileiros.
Esse crescimento passou a ser observado por empresas globais do setor financeiro e por autoridades norte-americanas ligadas ao mercado de pagamentos.
Especialistas apontam que o modelo brasileiro aumentou a concorrência no setor e reduziu custos para consumidores e empresas, modificando significativamente o mercado de transferências bancárias.
O que muda para os brasileiros?
Na prática, nada muda para quem utiliza o Pix.
O sistema continua funcionando normalmente e não existe qualquer proposta concreta de substituição ou alteração em seu funcionamento.
O debate atual permanece concentrado nos campos político, econômico e diplomático.
Enquanto isso, o Pix segue como principal ferramenta de pagamentos instantâneos do Brasil, enquanto Zelle e FedNow continuam sendo referências importantes para entender como diferentes países estão modernizando seus sistemas financeiros.